Inicio › Preguntas frecuentes › ¿Qué distingue la analítica predictiva de la analítica prescriptiva?
IA, Datos y Analytics¿Qué distingue la analítica predictiva de la analítica prescriptiva?
La analítica predictiva estima resultados probables a partir de patrones históricos, como la probabilidad de que un préstamo entre en impago o de que un cliente se marche. La analítica prescriptiva va más allá: recomienda, o ejecuta automáticamente, la mejor acción a la vista de esas previsiones, como ofrecer una reestructuración, ajustar un precio o reequilibrar una cartera.
Muchas entidades financieras se han vuelto buenas pronosticando: qué clientes pueden entrar en mora, qué pólizas pueden anularse, qué carteras se alejan de su objetivo. Menos entidades han dado el paso siguiente: decidir de forma sistemática qué hacer al respecto. Ese paso es la diferencia entre dos tipos de analítica.
La analítica predictiva estima resultados probables a partir de patrones históricos, como la probabilidad de que un préstamo entre en impago o de que un cliente se marche. La analítica prescriptiva va más allá: recomienda, o ejecuta automáticamente, la mejor acción a la vista de esas previsiones, como ofrecer una reestructuración, ajustar un precio o reequilibrar una cartera.
Dicho de forma breve, la predictiva informa y la analítica prescriptiva decide. Como actúa sobre el cliente de forma más directa, el gobierno se vuelve más exigente: la entidad debe poder justificar la acción, vigilar sus efectos y mantener el control humano cuando el impacto es significativo.
El reto principal, en una línea:
Saber lo que probablemente ocurrirá es útil; decidir qué hacer es donde están el valor y la responsabilidad.
el modelo predictivo de un banco detecta a los clientes con probabilidad de retrasarse en sus cuotas en los próximos tres meses. Una capa de analítica prescriptiva recomienda para cada uno el apoyo más adecuado: una carencia, una reestructuración o una conversación sobre presupuesto. El equipo de recobro contacta antes con opciones a medida, y bajan tanto las pérdidas como las reclamaciones.
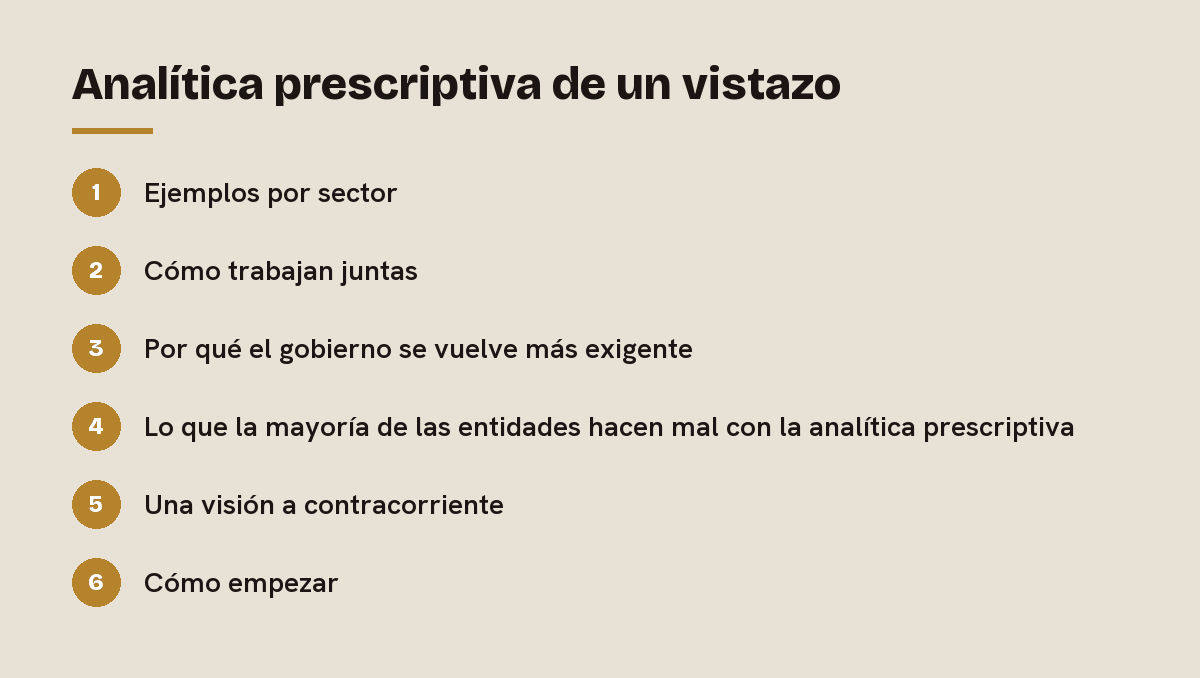
1. Ejemplos por sector
| Sector | Predictiva | Prescriptiva |
|---|---|---|
| Banca | Probabilidad de impago | Estrategia de reestructuración por cliente |
| Seguros | Siniestralidad esperada | Ajuste de precio dentro de límites aprobados |
| Patrimonio | Desviación del riesgo de cartera | Propuesta automática de reequilibrio |
| Fintech | Probabilidad de abandono | Oferta de retención dirigida |
2. Cómo trabajan juntas
- Primero, la predicción: las recomendaciones dependen de previsiones fiables.
- Se definen las opciones: la entidad fija qué acciones están permitidas.
- La optimización elige: modelos o reglas seleccionan la mejor acción para cada caso según valor, riesgo y restricciones.
- Se ejecuta: de forma automática o como recomendación al empleado.
- Se aprende: los resultados se miden y mejoran ambas capas.
| Paso | Analítica predictiva | Analítica prescriptiva |
|---|---|---|
| Pregunta | ¿Qué es probable que ocurra? | ¿Qué debemos hacer? |
| Resultado | Probabilidad o previsión | Acción recomendada o automatizada |
| Usuario típico | Analistas, equipos de riesgos | Red comercial, operaciones, sistemas |
| Intensidad de gobierno | Moderada | Alta |
3. Por qué el gobierno se vuelve más exigente
Actuar directamente sobre el cliente eleva el listón.
- Usos de alto riesgo: el Reglamento de IA de la UE considera de alto riesgo la IA usada para evaluar la solvencia y para la evaluación de riesgos y precios en seguros de vida y salud, con requisitos de documentación y supervisión humana.
- Equidad: las acciones recomendadas no deben tratar de forma injusta a clientes similares.
- Explicabilidad: empleados y clientes necesitan entender por qué se eligió una acción.
- Restricciones: los límites regulatorios y de conducta deben estar dentro de la optimización, no comprobarse después.
La adopción ya es amplia. El BCE indica que más del 90 % de los bancos que supervisa integran la IA en sus operaciones, y ha observado un fuerte aumento de los casos de uso de IA en la banca europea entre 2023 y 2024, sobre todo en calificación crediticia y fraude. Pasar de esas predicciones a acciones recomendadas es la siguiente frontera.
4. Lo que la mayoría de las entidades hacen mal con la analítica prescriptiva
- Descuidar la calidad de la predicción: una recomendación basada en una previsión poco fiable es peor que ninguna.
- Optimizar un único objetivo: maximizar el ingreso a corto plazo puede perjudicar al cliente y al valor a largo plazo.
- Retirar a las personas demasiado pronto: las acciones de alto impacto necesitan revisión humana hasta demostrar su rendimiento.
- Ignorar el aprendizaje: sin medir resultados, el sistema no mejora.
Ejemplo: una aseguradora estimaba la gravedad de los siniestros con modelos predictivos y añadió analítica prescriptiva para recomendar la vía de tramitación de cada uno: liquidación rápida, tramitador especialista o investigación. Los tramitadores podían rechazar la recomendación indicando el motivo. Con el tiempo, los rechazos bajaron a medida que mejoraban las recomendaciones, y los plazos de los siniestros sencillos se redujeron mucho.
5. Una visión a contracorriente
Se suele suponer que el valor de la analítica prescriptiva procede de automatizarlo todo. En servicios financieros regulados, gran parte del valor procede de mejores decisiones humanas: dar al empleado una recomendación clara, basada en datos y con sus razones. La automatización puede llegar después, donde el rendimiento y el gobierno lo permitan.
6. Cómo empezar
- Elija decisiones con opciones claras y resultados medibles, como recobro, retención o tramitación de siniestros.
- Asegure modelos predictivos sólidos y vigilados.
- Defina acciones permitidas y restricciones con riesgos y cumplimiento.
- Empiece recomendando a los empleados y automatice donde esté probado.
- Mida resultados para el cliente y para el negocio.
Conclusiones clave sobre analítica prescriptiva
- La analítica predictiva anticipa resultados; la analítica prescriptiva recomienda o ejecuta la siguiente acción.
- La analítica prescriptiva depende de predicciones fiables y de acciones permitidas bien definidas.
- Como actúa sobre clientes, la analítica prescriptiva exige más gobierno, controles de equidad y supervisión humana.
- Empezar con recomendaciones a empleados es la forma más rápida y segura de escalar la analítica prescriptiva.
Para los comités de dirección, la analítica prescriptiva es el punto en que la inversión en datos se convierte en mejores decisiones a escala. Exige más gobierno que la predicción, pero también aporta un valor más directo al cliente y al negocio.
Optimizium ayuda a bancos y aseguradoras a pasar de la analítica predictiva a la prescriptiva de forma responsable. Respetamos la experiencia analítica y de riesgos que ya tienen las entidades, porque sostiene toda buena recomendación. Y sumamos a riesgo de modelos, cumplimiento y operaciones como coautores del diseño, para que las decisiones automatizadas sean eficaces, justas y estén bien gobernadas.
Descubra cómo lo abordamos en Banca y Seguros, consulte el centro de preguntas frecuentes o lea la pregunta relacionada: ¿Cómo crean los canales digitales nuevos activos de datos?
Preguntas relacionadas
En esta página
Colabora con los expertos.
Hablemos de cómo Optimizium puede acelerar tu hoja de ruta y afrontar una transformación digital compleja.
Programa una consulta →