Inicio › Preguntas frecuentes › ¿Por qué persisten los canales de asesoramiento pese a la digitalización?
Liderazgo, Cambio & Modelos Operativos¿Por qué persisten los canales de asesoramiento pese a la digitalización?
Los canales de asesoramiento persisten donde los productos financieros son complejos, a largo plazo o requieren asesoramiento personalizado. La gestión patrimonial y los seguros son los ejemplos más claros: las decisiones exigen mucho esfuerzo mental, tienen horizontes largos y dependen de la confianza, lo que limita la sustitución digital completa.
Durante más de una década se predijo que el asesoramiento automatizado y las apps sustituirían a los asesores financieros. Los asesores siguen aquí y, en muchos mercados, continúan siendo la vía principal para las decisiones financieras importantes. Esa persistencia no es nostalgia.
Los canales de asesoramiento persisten donde los productos financieros son complejos, a largo plazo o requieren asesoramiento personalizado. La gestión patrimonial y los seguros son los ejemplos más claros: las decisiones exigen mucho esfuerzo mental, tienen horizontes largos y dependen de la confianza, lo que limita la sustitución digital completa. El asesor orienta sobre idoneidad, tolerancia al riesgo y construcción de carteras, y ayuda al cliente a actuar con sensatez en momentos difíciles, como una caída del mercado o una enfermedad.
Lo digital no ha eliminado la necesidad de asesores; ha cambiado lo que hacen. La tecnología refuerza cada vez más los canales de asesoramiento, mejorando eficiencia y cumplimiento, mientras el cliente resuelve solo las tareas sencillas. El resultado en la mayoría de los mercados es un modelo híbrido, no una competición entre personas y máquinas.
El reto principal, en una línea:
Lo digital hace más fácil contratar productos financieros; no hace más fácil tomar decisiones financieras importantes.
una clienta cercana a la jubilación ve su plan de pensiones y sus inversiones en una app, pero decidir cómo cobrar una renta implica fiscalidad, longevidad, riesgo y familia. Reserva una sesión con un asesor, que usa herramientas de planificación para modelar opciones y registra la recomendación. La app se encarga de todo lo demás.
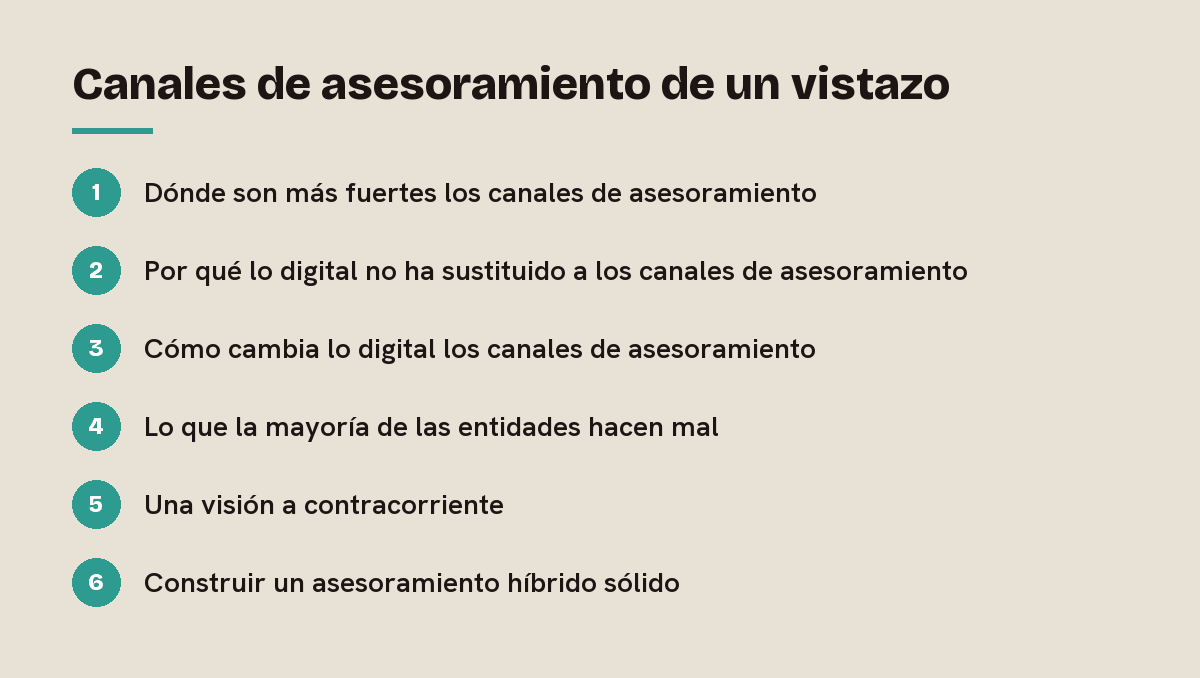
1. Dónde son más fuertes los canales de asesoramiento
| Situación | Por qué importa el asesoramiento | Papel de lo digital |
|---|---|---|
| Renta de jubilación | Horizonte largo, fiscalidad, decisiones irreversibles | Modelización e informes |
| Seguros de protección | Suscripción médica, necesidades complejas | Presupuestos y solicitudes |
| Inversiones complejas | Comprensión del riesgo, idoneidad | Ejecución y seguimiento |
| Acontecimientos vitales | Complejidad emocional y financiera | Información y citas |
| Tensión en los mercados | Apoyo al comportamiento | Novedades y explicaciones |
2. Por qué lo digital no ha sustituido a los canales de asesoramiento
- Esfuerzo mental: muchas decisiones implican equilibrios difíciles de juzgar en solitario.
- Confianza: cuando hay mucho en juego, el cliente quiere a alguien que responda.
- Regulación: las normas de idoneidad exigen una evaluación cuidadosa y registros.
- Comportamiento: el asesor ayuda a evitar errores caros, como vender por pánico.
La preferencia del cliente lo respalda. EIOPA observó que los canales solo digitales siguen muy por detrás de los físicos o híbridos, sobre todo en seguros de vida, donde el consumidor prefiere reunirse en persona. En asesoramiento de inversiones, las directrices de ESMA sobre idoneidad en MiFID II fijan qué debe recabarse y evaluarse, un proceso que se beneficia del juicio humano en los casos complejos.
3. Cómo cambia lo digital los canales de asesoramiento
| Antes | Ahora |
|---|---|
| El asesor recoge los datos a mano | Datos captados en digital y precargados |
| Informes preparados manualmente | Informes generados automáticamente |
| Una reunión para cada petición | Tareas sencillas resueltas en la app |
| Asesoramiento limitado por el tiempo del asesor | Más clientes atendidos con mejores herramientas |
4. Lo que la mayoría de las entidades hacen mal
- Intentar sustituir al asesor por completo: el asesoramiento puramente digital sirve para necesidades simples, no para la mayoría de las complejas.
- Construir lo digital al lado del asesor, no con él: apps desconectadas crean canales paralelos y frustración.
- Ignorar la productividad del asesor: las mayores ganancias suelen venir de eliminar trabajo administrativo.
- Olvidar a los clientes jóvenes: los modelos híbridos acercan el asesoramiento a quienes tienen saldos menores.
Ejemplo: un gestor patrimonial lanzó un servicio de asesoramiento automatizado esperando sustituir el asesoramiento para los clientes pequeños. Muchos lo usaron, pero seguían pidiendo hablar con alguien en los momentos clave. La entidad lo convirtió en un servicio híbrido con sesiones opcionales con un asesor, y la satisfacción y el patrimonio crecieron más rápido que en el modelo solo digital.
5. Una visión a contracorriente
La pregunta suele plantearse como “¿sobrevivirán los asesores a lo digital?”. Una pregunta mejor es qué partes del asesoramiento crean un valor que la tecnología no puede aportar, y cómo lograr que el asesor dedique ahí todo su tiempo. Las entidades que lo responden bien hacen los canales de asesoramiento más productivos, no más pequeños.
6. Construir un asesoramiento híbrido sólido
- Deje que el cliente resuelva solo las necesidades sencillas.
- Dé al asesor una visión digital completa de cada cliente.
- Automatice los registros de idoneidad y los informes.
- Diseñe con cuidado el paso entre la app y el asesor.
Conclusiones clave sobre canales de asesoramiento
- Los canales de asesoramiento persisten donde los productos son complejos, a largo plazo y dependen de la confianza.
- Patrimonio y seguros dependen más de los canales de asesoramiento por la complejidad y las normas de idoneidad.
- Las herramientas digitales refuerzan los canales de asesoramiento eliminando tareas administrativas.
- El modelo más sólido combina autoservicio digital y canales de asesoramiento para las decisiones importantes.
Para los comités de dirección, la pregunta no es si mantener los canales de asesoramiento, sino cómo hacerlos más productivos con lo digital. Un modelo híbrido bien diseñado amplía el acceso al asesoramiento y mejora su calidad.
Optimizium ayuda a gestores patrimoniales y aseguradoras a diseñar modelos de asesoramiento híbrido. Respetamos la experiencia de los asesores, porque es la base de la confianza del cliente. Y sumamos a cumplimiento y operaciones como coautores del diseño, para que el asesoramiento sea eficiente, idóneo y esté bien documentado.
Descubra cómo lo abordamos en Banca y Seguros, consulte el centro de preguntas frecuentes o lea la pregunta relacionada: ¿Qué distingue el «asesoramiento digital» de la «ejecución digital»?
Preguntas relacionadas
En esta página
Colabora con los expertos.
Hablemos de cómo Optimizium puede acelerar tu hoja de ruta y afrontar una transformación digital compleja.
Programa una consulta →