Inicio › Preguntas frecuentes › ¿Cómo varía la explicabilidad de la IA entre los sectores financieros?
IA, Datos y Analytics¿Cómo varía la explicabilidad de la IA entre los sectores financieros?
La explicabilidad de la IA, es decir, la capacidad de describir en términos comprensibles por qué un modelo o un sistema automatizado llegó a un resultado, se exige con distinta intensidad en cada sector financiero, porque difieren la presión regulatoria y la exposición a la protección del consumidor.
A medida que las entidades financieras usan más modelos e IA para decidir, una pregunta sencilla se vuelve más difícil de responder: ¿por qué decidió eso el sistema? Cuánto importa esa pregunta, y con qué precisión hay que responderla, depende mucho del sector y de la decisión.
La explicabilidad de la IA, es decir, la capacidad de describir en términos comprensibles por qué un modelo o un sistema automatizado llegó a un resultado, se exige con distinta intensidad en cada sector financiero, porque difieren la presión regulatoria y la exposición a la protección del consumidor.
Los sectores con obligaciones fiduciarias o de idoneidad, como la gestión patrimonial, requieren la mayor transparencia, porque cada recomendación debe justificarse ante el cliente. Los seguros afrontan expectativas altas, sobre todo en precios y siniestros; la banca, de moderadas a altas, máximas en crédito; y las fintech, variables según producto y licencia. La regla general es simple: cuanto mayor es el riesgo para el consumidor, más sólida debe ser la justificación.
El reto principal, en una línea:
Los modelos más precisos suelen ser los más difíciles de explicar, y las decisiones que más necesitan explicación suelen ser aquellas donde más importa la precisión.
el nuevo modelo de crédito de un banco aprueba a más solicitantes con la misma tasa de pérdidas. Antes de desplegarlo, el equipo de riesgos comprueba que cada decisión puede explicarse en términos que el cliente entiende, como la estabilidad de ingresos y los compromisos existentes, y que ninguna característica protegida determina el resultado. Solo entonces se aprueba.
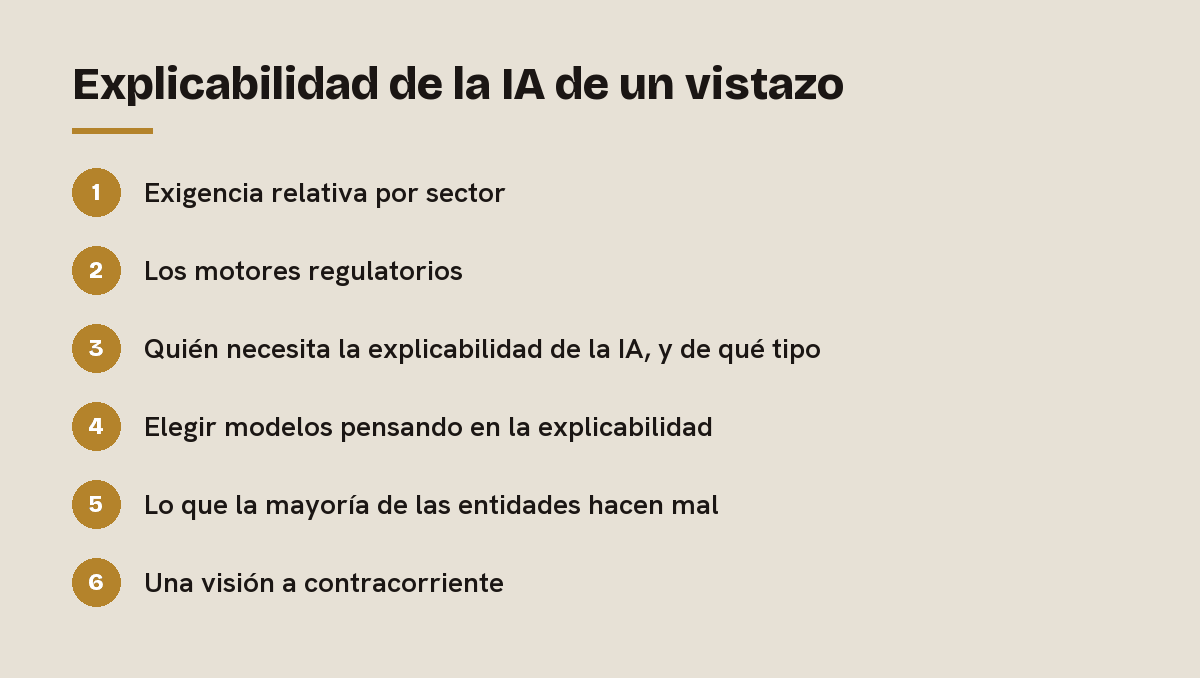
1. Exigencia relativa por sector
| Sector | Exigencia de explicabilidad de la IA | Por qué |
|---|---|---|
| Patrimonio | Muy alta | La idoneidad y los deberes fiduciarios exigen justificar cada recomendación |
| Seguros | Alta | Equidad en precios, siniestros, riesgo en vida y salud |
| Banca | De moderada a alta | Máxima en crédito, menor en analítica interna |
| Fintech | Variable | Depende de productos, licencias y socios |
2. Los motores regulatorios
- Reglamento de IA de la UE: el Reglamento de Inteligencia Artificial clasifica como de alto riesgo los sistemas usados para evaluar la solvencia y para la evaluación de riesgos y precios en seguros de vida y salud, con requisitos de documentación, transparencia y supervisión humana.
- Decisiones automatizadas según el RGPD: en su sentencia SCHUFA de diciembre de 2023, el Tribunal de Justicia consideró que una puntuación crediticia puede constituir una decisión automatizada cuando es determinante para el prestamista, lo que da derecho a información significativa sobre la lógica aplicada.
- Normas de idoneidad: en asesoramiento de inversiones, las directrices de ESMA sobre idoneidad en MiFID II exigen evaluar y registrar por qué una recomendación es idónea, también cuando la apoya un algoritmo.
3. Quién necesita la explicabilidad de la IA, y de qué tipo
| Destinatario | Qué necesita | Forma habitual |
|---|---|---|
| Clientes | Por qué les afecta una decisión y qué pueden hacer | Razones en lenguaje claro, factores clave |
| Asesores y empleados | Entender lo suficiente para respaldar la decisión | Resumen de factores, nivel de confianza |
| Riesgo de modelos y auditoría | Cómo funciona el modelo y dónde puede fallar | Documentación, resultados de validación |
| Supervisores | Evidencia de control y equidad | Registros de gobierno, pruebas, seguimiento |
4. Elegir modelos pensando en la explicabilidad
No siempre hace falta el modelo más complejo, y la explicabilidad de la IA debe ser un criterio desde el principio. En crédito y fraude, el BCE observó que los modelos basados en árboles de decisión son los más usados tanto en calificación crediticia como en detección del fraude entre los bancos analizados, con redes neuronales sobre todo en fraude. Ese patrón refleja un equilibrio práctico: donde una decisión afecta al acceso al crédito, los modelos interpretables son más fáciles de justificar.
5. Lo que la mayoría de las entidades hacen mal
- Dejar la explicabilidad de la IA para el final: añadir herramientas de explicación a un modelo ya construido rara vez convence a supervisores o clientes.
- Un único estándar para todo: la analítica interna y las decisiones sobre clientes necesitan niveles distintos.
- Explicar el modelo, no la decisión: al cliente le importa por qué se rechazó su solicitud, no cómo funciona el algoritmo en general.
- Olvidar a los asesores: en patrimonio y seguros, las personas deben poder respaldar las recomendaciones automáticas.
Ejemplo: un gestor patrimonial introdujo un algoritmo para proponer cambios de cartera. Los asesores ignoraban las propuestas porque no veían el razonamiento. Cuando la entidad añadió una breve explicación a cada propuesta, con los factores principales y su encaje en el perfil del cliente, el uso aumentó y los registros de idoneidad mejoraron.
6. Una visión a contracorriente
Se suele suponer que más explicabilidad de la IA significa siempre menos rendimiento. En muchas aplicaciones financieras la diferencia entre modelos interpretables y complejos es pequeña, y las ventajas de la transparencia, como una validación más sencilla, una aprobación más rápida y más confianza de asesores y clientes, compensan pequeñas ganancias de precisión.
Conclusiones clave sobre explicabilidad de la IA
- La explicabilidad de la IA se exige más en patrimonio, mucho en seguros y crédito, y de forma variable en fintech.
- Las normas europeas sobre IA de alto riesgo y decisiones automatizadas elevan la explicabilidad de la IA en crédito y seguros.
- La explicabilidad de la IA debe servir a clientes, asesores, equipos de riesgo de modelos y supervisores.
- Elegir modelos interpretables cuando la decisión afecta al cliente facilita la explicabilidad de la IA con poco coste en precisión.
Para los comités de dirección, la explicabilidad de la IA se está convirtiendo en condición para usar la IA en las decisiones que más importan. Fijar estándares claros por sector y caso de uso permite avanzar rápido donde el riesgo es bajo y con cuidado donde el cliente está más expuesto.
Optimizium ayuda a bancos y aseguradoras a diseñar sistemas de IA y de decisión que pueden explicarse y defenderse. Respetamos la experiencia actuarial y de riesgo de modelos de cada entidad, porque es la base de un buen gobierno. Y sumamos a cumplimiento, asesoría jurídica y protección de datos como coautores del diseño, para que la transparencia esté presente desde el primer modelo.
Descubra cómo lo abordamos en Banca y Seguros, consulte el centro de preguntas frecuentes o lea la pregunta relacionada: ¿Qué limita la IA en siniestros, suscripción y asesoramiento?
Preguntas relacionadas
En esta página
Colabora con los expertos.
Hablemos de cómo Optimizium puede acelerar tu hoja de ruta y afrontar una transformación digital compleja.
Programa una consulta →