Inicio › Preguntas frecuentes › ¿Por qué las finanzas integradas aceleran la penetración de productos?
Liderazgo, Cambio & Modelos Operativos¿Por qué las finanzas integradas aceleran la penetración de productos?
Las finanzas integradas aceleran la penetración de productos porque sitúan los productos financieros en el punto de necesidad del cliente, dentro de plataformas no financieras como la caja de un comercio electrónico, un programa de nóminas o una aplicación logística. Reducen la fricción, mejoran la conversión y usan el contexto, como el artículo que se compra o la factura que se paga, para que la oferta sea relevante.
Casi nadie se levanta con ganas de contratar un préstamo, un seguro o una cuenta de pagos. Se levanta para comprar un sofá, pagar las nóminas o enviar mercancía. Las finanzas integradas colocan el producto financiero dentro de ese momento, y eso cambia cuántos clientes lo contratan.
Las finanzas integradas aceleran la penetración de productos porque sitúan los productos financieros en el punto de necesidad del cliente, dentro de plataformas no financieras como la caja de un comercio electrónico, un programa de nóminas o una aplicación logística. Reducen la fricción, mejoran la conversión y usan el contexto, como el artículo que se compra o la factura que se paga, para que la oferta sea relevante.
Para las entidades financieras, eso significa menores costes de captación y ciclos de venta más cortos. También exige integración mediante API, flujos de cumplimiento y decisiones en tiempo real, y atrae la atención regulatoria sobre la protección del consumidor, porque un producto vendido en dos clics debe seguir siendo idóneo, asequible y estar bien explicado.
El reto principal, en una línea:
Las finanzas integradas venden en el momento de la necesidad; las finanzas responsables preguntan si el cliente lo necesita en ese momento.
un proveedor de software de nóminas ofrece a sus pymes una línea de circulante de un banco socio, con precio basado en sus datos de nóminas y tesorería. La contratación entre las empresas elegibles es muy superior a la que el banco logra en sus propios canales, porque la oferta aparece justo cuando nóminas y cobros no cuadran.
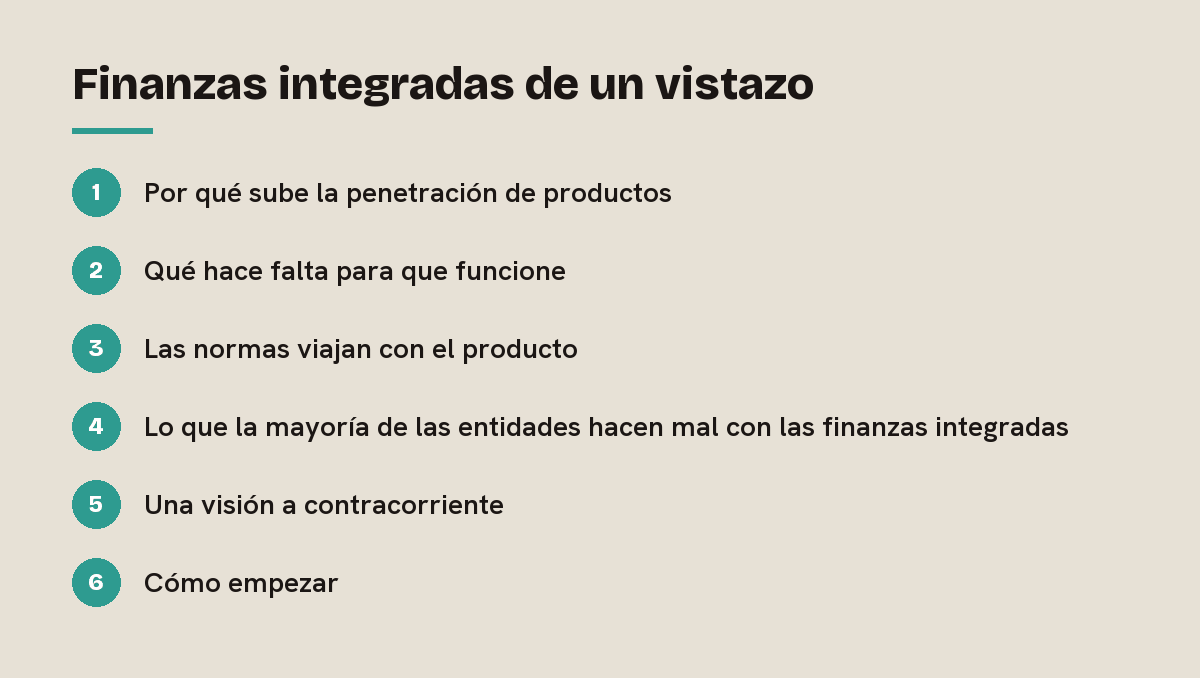
1. Por qué sube la penetración de productos
| Factor | Cómo se manifiesta | Efecto |
|---|---|---|
| Punto de necesidad | La oferta aparece durante una compra o tarea relevante | Más relevancia y contratación |
| Menos fricción | Datos precargados desde la plataforma | Menos abandonos |
| Contexto | El artículo, la factura o el viaje definen la oferta | Productos que encajan mejor |
| Confianza en la plataforma | El cliente ya usa y confía en el socio | Menos dudas |
2. Qué hace falta para que funcione
- API: tarificación, decisión, emisión y servicio disponibles en tiempo real.
- Flujos de cumplimiento: comprobaciones de asequibilidad, idoneidad o exigencias y necesidades dentro del recorrido.
- Decisiones en tiempo real: crédito o suscripción en segundos.
- Gobierno con el socio: contratos, seguimiento y gestión de quejas entre ambas empresas.
3. Las normas viajan con el producto
Los reguladores prestan mucha atención a las finanzas integradas. La nueva Directiva de crédito al consumo incluye expresamente el pago aplazado y exige una evaluación de solvencia rigurosa en interés del consumidor, con aplicación desde el 20 de noviembre de 2026. Para los seguros vendidos junto con otros productos, la Directiva de distribución de seguros exige informar de si los componentes pueden comprarse por separado y de cuánto cuesta cada uno. El acceso a datos también importará: la propuesta de la Comisión sobre acceso a datos financieros ampliaría el intercambio de datos con permiso del cliente del que pueden beber las ofertas integradas.
| Producto | Entorno integrado típico | Salvaguarda clave |
|---|---|---|
| Crédito en el punto de venta | Caja de comercio electrónico | Evaluación de solvencia |
| Seguro de dispositivo o viaje | Compra o reserva | Cobertura y costes claros |
| Circulante | Software empresarial | Asequibilidad con datos reales |
| Pagos y cuentas | Plataformas y marketplaces | KYC y controles de fraude |
4. Lo que la mayoría de las entidades hacen mal con las finanzas integradas
- Perseguir solo la contratación: mucha penetración con muchas cancelaciones o impagos destruye valor.
- Comprobaciones de asequibilidad débiles: la rapidez en la caja no puede sustituir al préstamo responsable.
- Información poco clara: un recorrido de dos clics sigue exigiendo que el cliente entienda lo que compra.
- Descuidar el servicio y los siniestros: la experiencia tras la venta decide si el cliente mantiene el producto.
Ejemplo: el crédito en la caja de un prestamista logró una fuerte penetración, pero los impagos tempranos subieron entre los prestatarios jóvenes. Al añadir comprobaciones de asequibilidad con banca abierta y resúmenes de devolución más claros, el prestamista redujo los impagos y conservó casi toda la mejora de conversión.
5. Una visión a contracorriente
Las finanzas integradas suelen juzgarse por cuántos productos venden. Una prueba mejor es cuántos de esos productos mantiene el cliente y le resultan útiles. Las entidades que diseñan para productos bien entendidos y duraderos construyen alianzas estables; las que diseñan solo para el volumen acaban, tarde o temprano, ante el supervisor.
6. Cómo empezar
- Elija productos sencillos y modulares adecuados al punto de necesidad.
- Construya API sólidas y decisiones en tiempo real.
- Integre salvaguardas de asequibilidad, idoneidad e información.
- Mida resultados, no solo contratación: permanencia, impagos, cancelaciones y quejas.
Conclusiones clave sobre finanzas integradas
- Las finanzas integradas elevan la penetración al ofrecer productos en el momento de la necesidad dentro de otras plataformas.
- Menos fricción y mejor contexto hacen que las finanzas integradas reduzcan el coste de captación.
- Las nuevas normas de crédito al consumo exigen que las finanzas integradas incluyan una evaluación de solvencia sólida.
- El éxito sostenible de las finanzas integradas se mide por los productos que el cliente mantiene y valora.
Para los comités de dirección, las finanzas integradas son una vía de crecimiento potente, pero solo con API sólidas, decisiones responsables y un gobierno compartido con los socios. El volumen sin esas bases se convierte en riesgo.
Optimizium ayuda a bancos y aseguradoras a diseñar propuestas de finanzas integradas con sus socios. Respetamos la experiencia en riesgos y en relación con el cliente de cada entidad, porque es lo que hace sostenibles las ventas rápidas. Y sumamos a cumplimiento, riesgos y tecnología como coautores del diseño, para que la conveniencia no comprometa la protección del cliente.
Descubra cómo lo abordamos en Banca y Seguros, consulte el centro de preguntas frecuentes o lea la pregunta relacionada: ¿Cómo cambian la distribución las API y las finanzas abiertas?
Preguntas relacionadas
En esta página
Colabora con los expertos.
Hablemos de cómo Optimizium puede acelerar tu hoja de ruta y afrontar una transformación digital compleja.
Programa una consulta →